Latest posts
-
카드값 일부만 내도 된다고?|카드사가 권하는 리볼빙, 모르고 쓰면 생기는 일
카드 리볼빙이라는 안내를 받아본 적 있으신가요? “이번 달 카드값을 전부 내지 않아도 됩니다.” 카드사에서 이런 안내가 뜨면 한편으로는 편리해 보이지만, 왠지 찜찜하기도 합니다. ‘카드사가 왜 이런 걸 권하지?’, ‘혹시 나중에 손해 보는 건 아닐까?’, ‘신청만 해도 신용점수가 떨어지는 건 아닐까?’ 이런 의문이 들었다면 잘 오셨습니다. 리볼빙은 가짜 서비스도, 무조건 피해야 하는 불법 서비스도 아닙니다. 다만…
-
중도상환수수료 아까워서 대출 안 갚고 있다면?|1억원 먼저 갚을 때 손익 계산
대출을 받은 뒤 여유자금이 생겼습니다. “대출부터 갚을까?” 그런데 앱에서 대출을 확인하다가 중도상환수수료라는 말이 보입니다. 수수료가 몇십만원 나온다면 이런 생각이 들 수 있습니다. “수수료까지 내면서 지금 갚아야 하나? 그냥 만기까지 두는 게 낫지 않을까?” 하지만 중도상환수수료만 보고 상환을 미루는 것이 반드시 유리한 것은 아닙니다. 예를 들어 대출원금 1억원에 연 5% 금리를 단순 적용하면 1년 이자는 500만원입니다.…
-
금리인하요구권, 문자만 받고 넘겼다면?|신청방법부터 거절됐을 때까지
은행에서 이런 문자를 받아본 적 있으신가요? “금리인하요구권을 신청할 수 있습니다.” 대출이 있는 사람이라면 한 번쯤 받아봤을 수 있지만, 막상 문자를 보면 그냥 넘기기 쉽습니다. 그런데 대출을 받은 뒤 연봉이 올랐거나, 취업·승진·이직을 했거나, 신용점수가 상승했거나, 빚을 많이 갚았다면 이야기가 달라질 수 있습니다. 금리인하요구권은 단순한 은행 이벤트가 아닙니다. 대출을 받은 뒤 신용상태가 좋아진 사람이 금융회사에 “내 조건이…
-
월세 내는 직장인이라면 꼭 확인하세요|오피스텔·LH도 가능한 월세 세액공제, 신청까지
매달 월세를 꼬박꼬박 내고 계신가요? 그렇다면 월세가 통장에서 빠져나가는 것만 확인하지 말고, 연말정산에서 월세 세액공제를 받을 수 있는지도 꼭 확인해볼 필요가 있습니다. 특히 이런 분이라면 이번 글을 끝까지 읽어보세요. “오피스텔이라서 안 되는 줄 알았어요.” “LH 임대주택인데 저도 가능한가요?” “집주인 이름과 월세 보내는 계좌 명의가 달라요.” “작년에 몰라서 신청을 아예 못 했어요.” “새 아파트를 분양받았는데 아직…
-
카드 많이 쓰면 무조건 연말정산에 유리할까?|신용카드 소득공제 제대로 받는 법
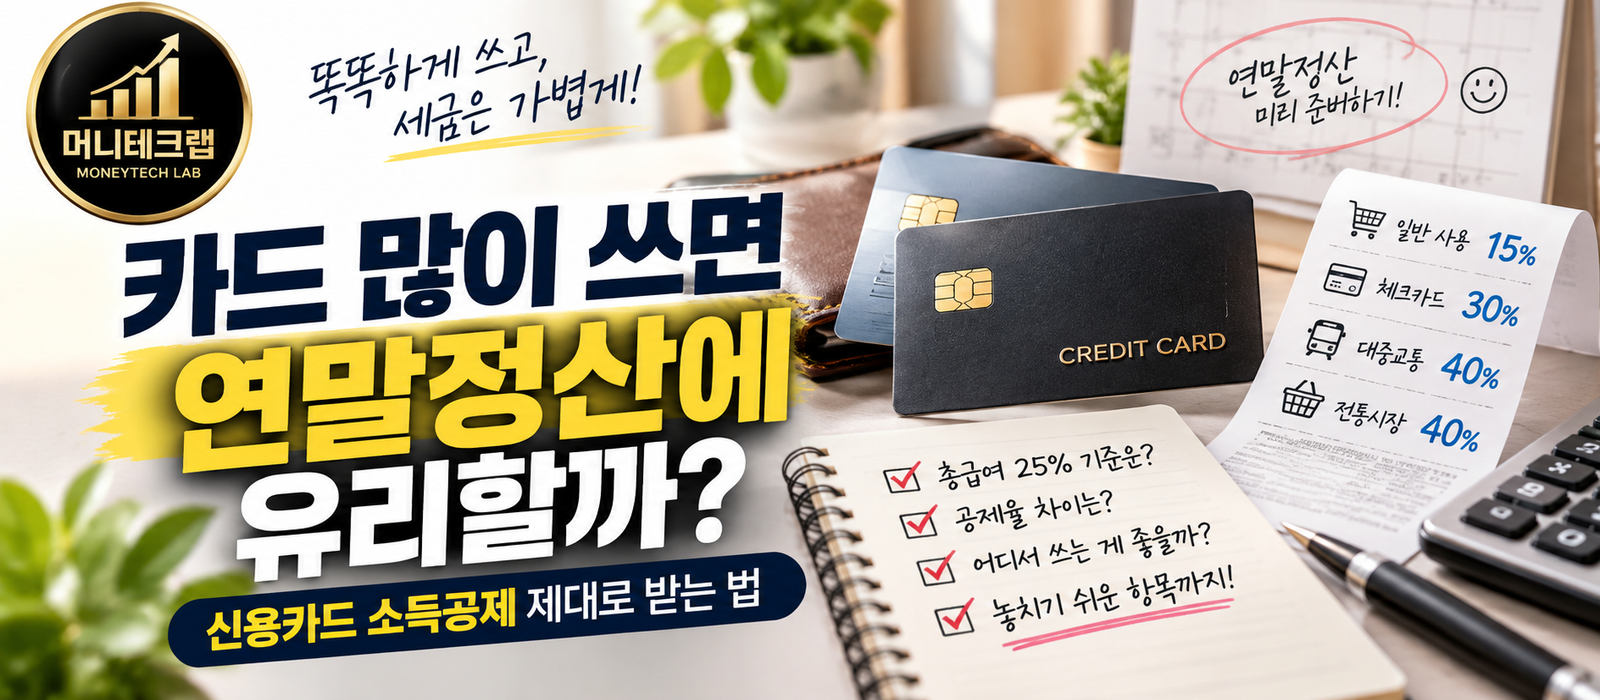
연말이 가까워지면 이런 이야기를 자주 듣습니다. “이제부터 신용카드 말고 체크카드를 써야 한다.” “연말정산 받으려면 카드를 더 써야 한다.” 그런데 무조건 카드를 많이 쓴다고 연말정산에서 유리해지는 것은 아닙니다. 신용카드 소득공제에는 먼저 넘어야 하는 기준이 있고, 같은 10만원을 사용해도 신용카드인지 체크카드인지, 어디에서 사용했는지에 따라 적용되는 공제율이 달라질 수 있습니다. 2026년 9월 21일부터 국세청의 「소득공제가 되는 신용카드 등…
-
청년미래적금, 나도 받을 수 있을까?|월 50만원 넣으면 얼마 받는지 신청부터 만기까지
“정부가 돈을 보태주는 적금이라는데, 나도 받을 수 있을까?” 청년미래적금에 관심이 있다면 아마 가장 먼저 드는 생각일 겁니다. 만 34세가 넘으면 무조건 안 되는지, 연봉이 6천만원을 넘으면 가입할 수 없는지, 부모님과 같이 살면 부모님의 소득까지 보는지, 중소기업에 다니면 왜 혜택이 더 큰지 궁금한 것도 많습니다. 그리고 가입할 수 있다는 것을 확인하면 또 다른 질문이 생깁니다. 월…
-
1차는 5일 만에 완판됐는데 또 나온다|2차 국민참여성장펀드 6,000억원, 이번에는 나도 가입할 수 있을까?
2차 국민참여성장펀드 9월 30일 출시|6,000억·소득공제·가입방법 총정리 2차 국민참여성장펀드가 9월 30일부터 판매됩니다. 6,000억원 규모, 서민물량 50%, 최대 1,800만원 소득공제와 후순위 손실흡수 구조, 가입방법을 쉽게 정리했습니다. 지난 5월 판매된 국민참여성장펀드를 기억하시나요? 당초 3주 동안 판매할 예정이었지만 관심이 몰리면서 6,000억원 전체 물량이 출시 5영업일 만에 모두 판매됐습니다. 전체 가입자는 3만258명, 1인당 평균 가입금액은 약 1,983만원이었습니다. 그런데 두 번째…
-
500만 원 모았을 때와 1억 모았을 때, 돈 나누는 법은 달라야 합니다
500만 원도 누군가에게는 몇 년을 아끼고 모아 만든 아주 큰돈입니다. 그런데 막상 통장에 500만 원, 1,000만 원, 3,000만 원처럼 돈이 모이기 시작하면 또 다른 고민이 생깁니다. “이 돈을 그냥 통장에 두면 되나?” “전부 예금에 넣어야 하나?” “조금은 투자해야 하나?” 더 어려운 것은 500만 원을 가진 사람과 1억 원을 가진 사람이 똑같은 방법으로 돈을 나눌 수는…
-
예금금리 0.5% 차이, 별거 아닐까?|1천만·3천만·5천만원 실제 이자 계산
예금금리를 비교하다 보면 이런 생각이 듭니다. “3.0%나 3.5%나 겨우 0.5%포인트 차이인데 굳이 비교해야 할까?” 1천만원을 1년 동안 맡긴다면 세후 이자 차이는 약 4만2천원입니다. 그런데 3천만원이라면 약 12만7천원, 5천만원이라면 약 21만2천원까지 벌어집니다. 같은 돈을 같은 기간 맡겨도 금리 차이에 따라 만기에 받는 돈이 달라지는 것입니다. 하지만 금리가 가장 높은 예금을 찾는 것만으로는 부족합니다. 광고에 표시된 최고금리를…
-
돈 아끼려면 커피부터 끊어야 할까?|진짜 먼저 줄여야 할 돈은 따로 있습니다
매일 마시는 4,500원짜리 커피는 아까운데, 매달 자동으로 빠져나가는 몇 만원은 왜 잘 안 보일까요? 넷플릭스와 디즈니플러스를 가입해 놓았지만 요즘 별로 볼 게 없습니다. 해지하려니 귀찮고, 막상 해지하려고 하면 보고 싶은 드라마가 시작됩니다. 휴대전화 요금도 마찬가지입니다. 밖에서 데이터를 많이 사용하는 사람에게도 무조건 저렴한 요금제로 바꾸는 것이 절약일까요? 신용카드는 할인받으려고 전월실적을 채웁니다. 그런데 1만원 할인받기 위해 필요하지…